Análisis de N26 — Enamórate de tu banco por Appwee
Cuando una aplicación financiera promete simplificarlo todo, mi primera pregunta es bastante práctica: ¿me ayuda a entender y ordenar mi dinero en el día a día, o solo añade otra pantalla que revisar? N26 me parece interesante sobre todo para quien quiere llevar buena parte de sus finanzas desde el móvil y prefiere una experiencia digital a las gestiones bancarias tradicionales. No la consideraría automáticamente la mejor opción para todo el mundo: su valor depende de cómo quieras usar tu cuenta y de qué esperes de un banco.
Una decisión bancaria empieza por tus hábitos
Antes de instalar una app de este tipo, yo separaría dos preguntas: si quiero gestionar mis finanzas desde el teléfono y si me conviene que esa gestión esté vinculada a una cuenta bancaria concreta. La primera se responde probando la navegación; la segunda exige pensar en cómo recibes dinero, pagas y pides ayuda cuando surge un problema. Tener clara esa diferencia evita confundir una interfaz sencilla con una decisión financiera ya resuelta.
También ayuda identificar una tarea que hoy te resulte incómoda. Puede ser revisar los movimientos al final de la semana, tener presente cuánto quieres reservar o dejar de alternar entre varias herramientas. Si no hay una fricción concreta que quieras corregir, añadir otra aplicación puede acabar siendo una obligación más. Yo la valoraría por el cambio que introduce en una rutina real, no solo por la impresión de orden que transmite al abrirla.
El coste importa, pero no es toda la decisión
Qué significa que se pueda descargar gratis
N26 es una app de finanzas de N26 AG y su descarga es gratuita. Eso elimina el coste inicial de probarla, pero no equivale a afirmar que cualquier servicio bancario asociado carezca de condiciones o gastos. Antes de trasladar ingresos o convertirla en tu cuenta principal, conviene leer con calma las condiciones que se muestran al abrir una cuenta y comprobar qué se aplica a la modalidad que eliges.
Esta distinción es importante porque una aplicación bancaria no se evalúa como un juego gratuito: no basta con instalarla y ver si entretiene. Hay que pensar si encaja con los pagos que haces, con la forma en que recibes dinero y con las gestiones que necesitas resolver. Yo empezaría explorando la propuesta y las condiciones vigentes, sin dar por hecho que “gratis” describe todos los usos posibles.
El valor está en reunir tareas cotidianas
La propuesta de N26 apunta a gestionar, ahorrar e invertir desde una sola app. En la práctica, eso puede resultar atractivo si ahora saltas entre la aplicación de tu banco, una hoja de cálculo y otros servicios para seguir tu dinero. Tener una herramienta central puede reducir ese cambio constante de contexto y hacer más fácil revisar tus finanzas con cierta regularidad.
Su recorrido en Google Play también da una idea de que no es una novedad recién aparecida: se publicó el 23 de enero de 2015 y ha superado los 10 millones de instalaciones. Mantiene una valoración media de 4,1 basada en alrededor de 163.000 puntuaciones, con unas 8.000 reseñas. Son señales de alcance y experiencia acumulada, no una garantía de que la app vaya a ajustarse a tus necesidades concretas.
La versión actual es la 4.60.1 y requiere Android 9 o posterior. Su clasificación PEGI 3 indica que es apta para público general, aunque, por tratarse de una herramienta financiera, la decisión de usarla debería depender de la edad y la situación de quien gestione la cuenta, no solo de la etiqueta de contenido. Si tu móvil funciona con una versión anterior de Android, comprueba la compatibilidad antes de contar con ella.
Qué aporta frente a una combinación de herramientas
La comparación más útil no es solo con otros bancos digitales, sino también con la mezcla habitual de cuenta bancaria, notas y aplicación de presupuesto. Si ya controlas tus gastos con una hoja de cálculo que revisas con constancia, quizá no ganes mucho cambiando de método. En cambio, si la dificultad está en acordarte de consultar varias fuentes, centralizar parte de la gestión puede ayudarte a mantener una rutina más simple.
Frente a una entidad tradicional, el atractivo de N26 está en el enfoque móvil; frente a una app especializada en presupuestos, la diferencia está en que aquí el objetivo también incluye la gestión bancaria, el ahorro y la inversión. No asumiría que una sola herramienta será la mejor en todos esos papeles. Para decidir, compararía el trabajo concreto que quieres hacer y conservaría la solución especializada si ofrece un control que de verdad utilizas.
Cómo puede encajar en una rutina financiera real
Una cuenta para ordenar la semana
Imagina que cobras, pagas compras habituales y quieres evitar llegar al final del mes sin saber en qué se fue el dinero. En vez de esperar a revisar todo cuando ya tienes prisa, podrías convertir la app en una parada breve de tu rutina: consultar la actividad, detectar pagos que no esperabas y decidir cuánto quieres reservar para tus próximos gastos. El beneficio no es que una pantalla resuelva tus finanzas, sino tener un lugar al que acudir para revisar tus decisiones.
Galería
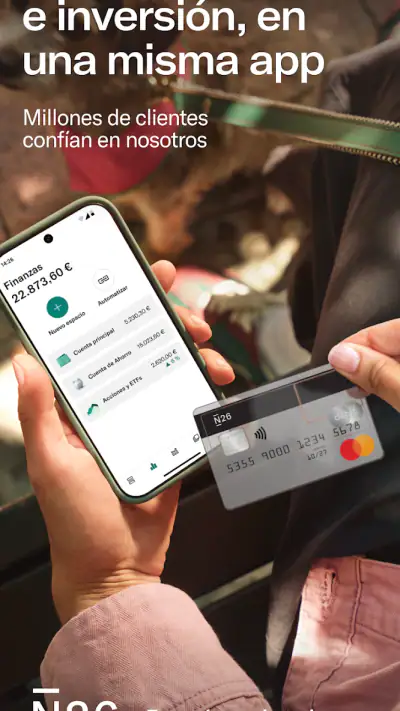
Un hábito útil es hacer esa revisión antes de asumir un nuevo gasto importante. Si estás pensando en comprar algo, comprobar primero qué compromisos vienen en los próximos días puede ayudarte a decidir con más perspectiva. N26 puede servir como centro de consulta para ese proceso, siempre que tus movimientos y productos relevantes estén realmente dentro del entorno que usas. Si mantienes cuentas repartidas en varios bancos, seguirás necesitando una visión conjunta por otro medio.
Ahorrar con una intención concreta
La parte de ahorro tiene más sentido cuando la vinculas a una meta clara: un viaje, una reparación o un colchón para imprevistos. Mi consejo es separar mentalmente ese dinero de lo que necesitas para los pagos corrientes y revisar el progreso en momentos definidos, por ejemplo al organizar el presupuesto de la semana. Así, la app puede apoyar una conducta útil en vez de convertirse en un lugar donde miras cifras sin tomar ninguna decisión.
También conviene distinguir entre organizar dinero y obtener un rendimiento determinado. La presencia de herramientas de ahorro o inversión no significa que debas mover fondos sin entender las condiciones, los riesgos o el producto concreto. Si tu prioridad es preservar una cantidad que necesitas pronto, no escogería una opción de inversión solo porque aparezca junto a las funciones bancarias. La comodidad de tenerlo todo cerca no reemplaza una decisión informada.
Una experiencia pensada para el móvil
Para alguien que resuelve casi todo desde el teléfono, la ventaja más obvia es evitar depender de visitas o trámites presenciales para cada consulta rutinaria. Aun así, yo no confundiría una interfaz digital con una solución universal. Si te resulta importante hablar cara a cara con personal bancario, recibir asistencia presencial o gestionar situaciones complejas por un canal humano, una entidad con sucursales puede ser mejor complemento o incluso una opción más adecuada.
La comparación justa no es simplemente “app moderna frente a banco antiguo”. Un banco tradicional puede convenirte por la relación presencial o por servicios que ya tienes organizados allí; N26 puede atraer más si valoras concentrar tareas financieras en el móvil. Antes de cambiar, escribiría una lista de lo que usas hoy —cobros, pagos habituales, ahorro y soporte cuando algo falla— y contrastaría cada punto con las condiciones actuales de la cuenta que te interesa.
Una pequeña revisión que evita decisiones impulsivas
En un día corriente, por ejemplo antes de hacer la compra semanal, yo revisaría qué pagos ya han salido y qué gastos previsibles se acercan. Si estoy ahorrando para una reparación, comprobaría que no estoy contando ese dinero dos veces: una como fondo reservado y otra como saldo disponible para gastar. Ese paso no requiere hacer un presupuesto perfecto; sirve para distinguir lo que está libre de lo que ya tiene una finalidad.
Si usas varias cuentas, anotaría en otro lugar los compromisos que no aparecen en el entorno de N26. Esa precaución es fácil de pasar por alto cuando una app se convierte en la pantalla que consultas más a menudo. La centralización solo ofrece una visión fiable de lo que realmente has incluido; no conviene tomar el saldo visible como una fotografía completa de tus finanzas si tus ingresos, pagos o ahorros siguen repartidos.
Los límites que conviene tener presentes
La concentración también puede ser un inconveniente
Reunir funciones en una sola aplicación simplifica la rutina, pero también hace que dependas más de ella. Si prefieres distribuir tu dinero entre entidades, o ya tienes un método que te da una visión clara de todas tus cuentas, trasladarlo todo puede añadir trabajo en vez de reducirlo. No abriría una cuenta únicamente por la promesa de centralización: primero comprobaría si de verdad resuelve una fricción que tengo.
Otro detalle práctico es que una app no sustituye automáticamente tu sistema de presupuesto. Si nunca revisas tus gastos, tener una herramienta más cómoda quizá no cambie ese hábito por sí sola. Para sacarle partido, te conviene establecer una frecuencia de revisión y decidir de antemano qué harás con lo que observes: ajustar un gasto, reservar una cantidad o simplemente confirmar que todo sigue en orden.
La comodidad no debe tapar las condiciones
Como la descarga es gratuita, probar la interfaz no exige pagar por instalarla. Pero antes de usarla como centro de tu vida financiera, revisaría las condiciones de la cuenta y de cada función que planees utilizar. En particular, separaría las preguntas: qué necesitas para operar a diario, qué quieres para ahorrar y qué entiendes realmente de cualquier alternativa de inversión. No asumiría que todas esas actividades se rigen por la misma lógica.
También es razonable preguntarte qué harías si necesitas ayuda en una situación urgente o poco habitual. No basaría una decisión bancaria solo en lo fácil que parece consultar el saldo. Piensa en el tipo de asistencia que te deja tranquilo y en los canales disponibles para la modalidad que estés considerando. Si para ti la atención presencial es imprescindible, esa preferencia pesa más que una interfaz cómoda.
Qué conviene comprobar antes de cambiar
Antes de mover ingresos o pagos periódicos, haría una lista de los compromisos que dependen de tu cuenta actual y comprobaría uno por uno cómo encajan en la alternativa que estás considerando. Así evitas descubrir en mitad de una semana ocupada que olvidaste un recibo o que necesitabas conservar otro método para una gestión concreta. No hace falta cambiar todo de golpe: puedes evaluar primero la app y decidir después si tiene sentido modificar una parte de tu rutina.
También distinguiría entre probar la aplicación y confiarle una función esencial. La primera decisión puede ser reversible y servir para conocer su navegación; la segunda afecta a cómo organizas el dinero y merece más cuidado. Antes de usar cualquier opción de ahorro o inversión, leería las condiciones de ese producto por separado y pensaría cuándo podrías necesitar el dinero. La cercanía de esas herramientas no significa que sean intercambiables.
La popularidad puede ayudar a reducir la sensación de estar ante un producto desconocido, pero no elimina la necesidad de revisar si la experiencia te resulta clara. Las opiniones de otras personas pueden referirse a circunstancias y expectativas distintas. Yo daría más peso a comprobar personalmente la navegación y a leer con cuidado lo que aceptas que a tomar una valoración promedio como una recomendación individual.
Para quién tiene sentido y cuándo elegir otra cosa
El perfil que probablemente le saque más partido
N26 puede encajar bien con quien quiere una relación bancaria principalmente digital, revisa sus finanzas desde el móvil y busca reunir la gestión cotidiana con herramientas para ahorrar o invertir. También puede ser útil si deseas empezar a prestar más atención a tu dinero: una rutina corta y repetible desde la app suele ser más realista que intentar reconstruir todo el mes de memoria.
Le veo menos sentido como elección automática para quien necesita una sucursal, prefiere resolver dudas complejas cara a cara o ya tiene sus cuentas y su presupuesto coordinados de una forma que funciona. También me lo pensaría si tu prioridad es elegir una herramienta especializada para invertir o llevar presupuestos muy detallados: en ese caso, compara primero qué ofrece el producto específico que necesitas y no des por hecho que una app que agrupa varias áreas será la mejor en cada una.
Cómo saber si te conviene mantener otra opción
Si para ti es esencial gestionar operaciones en persona, recibir orientación directa o resolver situaciones bancarias complejas con alguien frente a frente, mantendría una entidad con sucursales como opción principal o complemento. Del mismo modo, si lo que quieres es analizar inversiones con herramientas especializadas, buscaría una solución centrada en esa tarea en vez de elegir una cuenta digital por la comodidad de tener varias funciones juntas.
En cambio, si ya te manejas con el móvil y tu problema es acordarte de revisar las finanzas, una aplicación bancaria que forme parte de tu rutina podría resultar más útil que otro documento que dejas de actualizar. La clave es que el método encaje con tu comportamiento: no elegiría una herramienta porque parezca completa, sino porque facilita una acción que realmente estás dispuesto a repetir.
Una forma prudente de probarla
Si te atrae, comenzaría con una prueba gradual: descarga la app, revisa cómo presenta sus opciones y lee las condiciones antes de comprometerte a cambiar tus rutinas bancarias. Después, decide si quieres usarla para una tarea concreta, como llevar el control de gastos cotidianos o separar dinero para un objetivo. Esa prueba te permitirá juzgar su utilidad real sin confundir una primera impresión agradable con una decisión financiera completa.
Mi veredicto es favorable, pero condicionado. La instalación gratuita y el enfoque móvil hacen que merezca la pena considerarla si buscas una manera digital de gestionar tus finanzas y valoras tener ahorro e inversión en el mismo entorno. No la elegiría solo porque prometa reunirlo todo: la escogería si sus condiciones, su forma de uso y el nivel de atención que necesitas encajan con tu vida. Para quien prefiere operar desde el teléfono, puede ser una opción práctica; para quien necesita presencia física o una herramienta financiera muy especializada, comparar alternativas antes de cambiar es la decisión sensata.
N26 — Enamórate de tu banco Ventajas y desventajas
- Apertura de cuenta y gestión de trámites desde la aplicación.
- Bloquea o desbloquea la tarjeta rápidamente si la pierdes.
- Permite consultar los gastos y movimientos casi al instante.
- Incluye opciones para enviar dinero a otros usuarios de N26.
- La autenticación biométrica facilita el acceso y añade protección.
- La disponibilidad de funciones y condiciones depende del país.
- Algunas ventajas requieren contratar un plan de pago.
- Los ingresos en efectivo pueden no estar disponibles o tener coste.
- La atención al cliente puede ser menos inmediata que en una sucursal.
- Necesitas conexión a internet para gestionar la cuenta desde la app.
N26 — Enamórate de tu banco Preguntas frecuentes
¿Qué es N26 y qué puedo hacer con la aplicación?
N26 es un banco digital cuya aplicación permite gestionar una cuenta desde el móvil. Entre las funciones habituales se encuentran consultar el saldo y los movimientos, hacer transferencias, recibir notificaciones de pagos y controlar la tarjeta. Las opciones disponibles pueden depender del país, del tipo de cuenta y de las condiciones vigentes, así que conviene revisar la información oficial antes de abrir una cuenta.
¿Cómo puedo abrir una cuenta en N26?
El alta se realiza desde la aplicación o el sitio web de N26 y suele incluir la introducción de datos personales, la verificación de identidad y la elección de una cuenta. Los requisitos, documentos aceptados y países disponibles pueden cambiar. Antes de empezar, comprueba que cumples las condiciones de residencia y edad, y que tienes un documento válido y acceso a un teléfono compatible para completar el proceso.
¿La cuenta N26 es gratuita o tiene comisiones?
N26 puede ofrecer distintos planes, incluidos planes con cuota y opciones sin cuota mensual, pero eso no significa que todas las operaciones sean gratuitas. Las tarifas por servicios, tarjetas, retiradas de efectivo u otras operaciones pueden variar según el plan y el país. Revisa la tabla de precios y las condiciones actuales antes de contratar, especialmente si piensas usar la cuenta con frecuencia en el extranjero.
¿Es seguro usar N26 para gestionar mi dinero?
La aplicación incorpora medidas de seguridad habituales en la banca digital, como acceso protegido y avisos de actividad, aunque las funciones concretas pueden variar según el dispositivo y el país. También es importante mantener actualizado el móvil, proteger las credenciales y no compartir códigos de verificación. Para conocer la protección aplicable a los depósitos, consulta la información legal oficial correspondiente a tu país y a la entidad que presta el servicio.
¿Puedo usar N26 en otro país o en un móvil iOS y Android?
La disponibilidad de N26 y de algunas de sus funciones depende del país donde resides y de las condiciones de tu cuenta. La aplicación está destinada a dispositivos móviles compatibles, pero los requisitos de sistema pueden cambiar con las actualizaciones; compruébalos en App Store o Google Play antes de descargarla. Si viajas, consulta las condiciones de pagos y retiradas en el extranjero para tu plan concreto.

Descargar